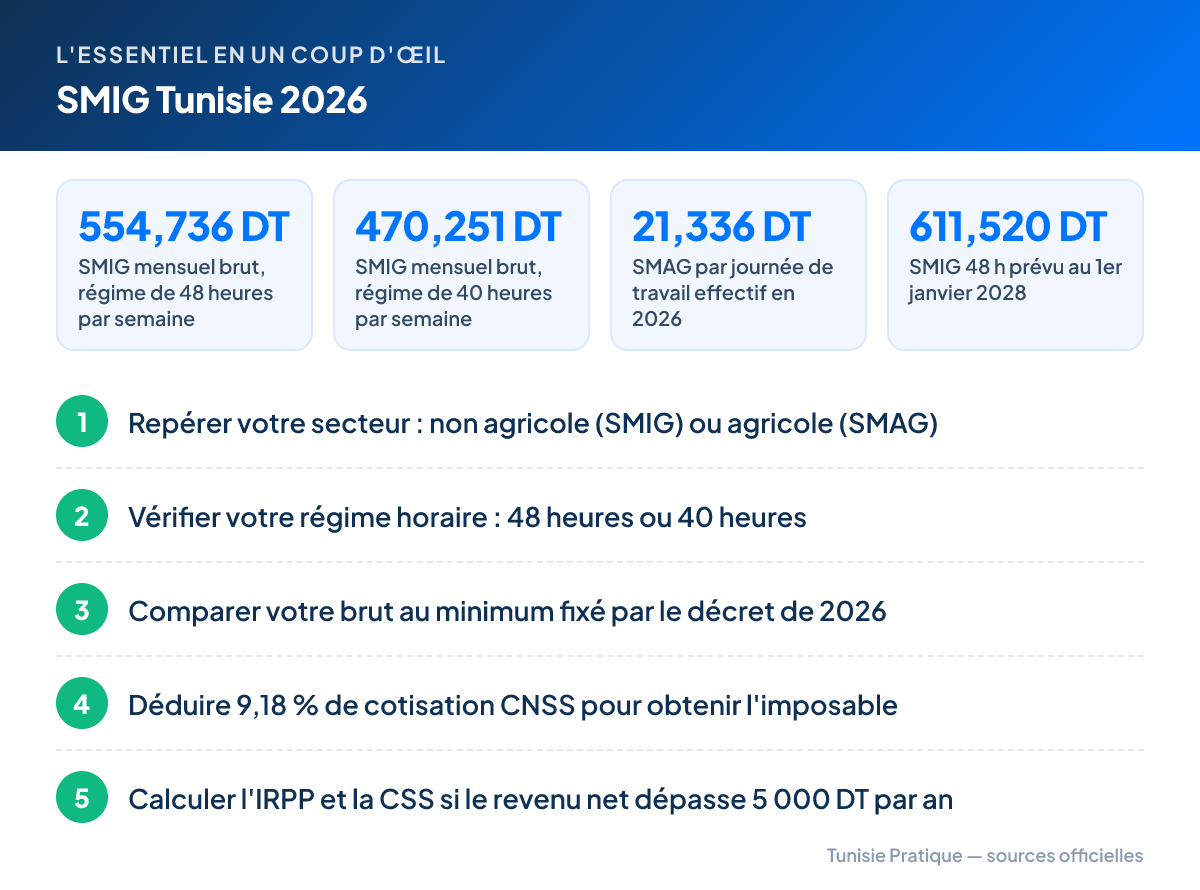
En 2026, le SMIG (salaire minimum interprofessionnel garanti) est de 554,736 DT brut par mois pour un salarié au régime de 48 heures et de 470,251 DT au régime de 40 heures. Le SMAG, pour les ouvriers agricoles, est de 21,336 DT par journée de travail effectif. Ces montants sont fixés par deux décrets du 30 avril 2026, applicables avec effet au 1er janvier 2026.
À retenir : le SMIG 48 heures passe à 554,736 DT en 2026, puis à 582,400 DT en 2027 et 611,520 DT en 2028. Les hausses de 2026 sont rétroactives au 1er janvier.
Le décret de revalorisation le plus récent
Le décret n° 2026-67 du 30 avril 2026 fixe le salaire minimum garanti des différentes professions dans les secteurs non agricoles régis par le code du travail. Il a été publié au Journal officiel (JORT) n° 44 du 30 avril 2026, avec le décret n° 2026-66 sur le salaire minimum agricole.
Ces décrets appliquent l’article 15 de la loi de finances 2026 (loi n° 2025-17 du 12 décembre 2025). Cet article prévoit une hausse des salaires des secteurs public et privé pour 2026, 2027 et 2028, étendue aux pensions de retraite, avec des montants fixés par décret.
Le même numéro du JORT contient aussi les décrets n° 2026-68 (hausse de 5 % par an des salaires de base et des primes de transport et de présence dans les secteurs couverts par une convention collective) et n° 2026-69 (hausses en dinars pour les salariés sans convention collective).
SMIG 2026 : les montants officiels
Le SMIG s’applique aux salariés âgés d’au moins 18 ans des secteurs non agricoles.
Salariés payés au mois
| Date d’effet | Régime 48 h | Régime 40 h |
|---|---|---|
| 1er janvier 2026 | 554,736 DT | 470,251 DT |
| 1er janvier 2027 | 582,400 DT | 493,304 DT |
| 1er janvier 2028 | 611,520 DT | 517,571 DT |
Salariés payés à l’heure
| Date d’effet | Régime 48 h | Régime 40 h |
|---|---|---|
| 1er janvier 2026 | 2,667 DT | 2,713 DT |
| 1er janvier 2027 | 2,800 DT | 2,846 DT |
| 1er janvier 2028 | 2,940 DT | 2,986 DT |
Le montant mensuel du régime de 48 heures correspond à 208 heures payées au taux horaire (2,667 DT × 208 = 554,736 DT).
Le décret précise que ce SMIG inclut l’indemnité complémentaire provisoire des secteurs non agricoles. Cette indemnité ne s’ajoute donc pas au minimum.
Les autres règles du décret
- Travail à la tâche, à la pièce ou au rendement : le salarié qui touche le SMIG pour un rendement normal reçoit un complément pour atteindre le minimum fixé.
- Jeunes travailleurs : un salarié de 18 ans ou moins ne peut pas être payé moins de 85 % du salaire d’un travailleur plus âgé.
- Pas de cumul automatique : un salarié dont la rémunération globale habituelle (salaire de base, primes et indemnités) atteint déjà le montant dû au SMIG ne bénéficie pas de la hausse.
- Sanctions : l’employeur qui ne respecte pas le décret s’expose aux sanctions de l’article 3 du code du travail.
- Retraités : la hausse du SMIG se répercute sur les pensions versées par la CNSS.
SMAG 2026 : le minimum agricole
Le décret n° 2026-66 du 30 avril 2026 fixe le salaire minimum agricole garanti (SMAG) pour les travailleurs d’au moins 18 ans.
| Date d’effet | SMAG par journée de travail effectif |
|---|---|
| 1er janvier 2026 | 21,336 DT |
| 1er janvier 2027 | 22,400 DT |
| 1er janvier 2028 | 23,520 DT |
La prime technique
Les ouvriers agricoles spécialisés ou qualifiés reçoivent en plus une prime technique par jour, quelle que soit leur ancienneté :
| Date d’effet | Ouvrier spécialisé | Ouvrier qualifié |
|---|---|---|
| 1er janvier 2026 | 1,138 DT | 2,140 DT |
| 1er janvier 2027 | 1,195 DT | 2,247 DT |
| 1er janvier 2028 | 1,255 DT | 2,359 DT |
Cette prime s’ajoute au SMAG pour chaque jour où l’ouvrier fait un travail qui demande cette spécialité ou cette qualification. Comme pour le SMIG, la hausse se répercute sur les pensions de la CNSS.
Évolution du SMIG depuis 2024
| Date d’effet | SMIG 48 h | SMIG 40 h | SMAG par jour | Texte |
|---|---|---|---|---|
| 1er mai 2024 | 491,504 DT | 417,558 DT | 18,904 DT | Décrets n° 2024-419 et 2024-420 |
| 1er janvier 2025 | 528,320 DT | 448,238 DT | 20,320 DT | Décrets n° 2024-419 et 2024-420 |
| 1er janvier 2026 | 554,736 DT | 470,251 DT | 21,336 DT | Décrets n° 2026-67 et 2026-66 |
Entre 2025 et 2026, le SMIG 48 heures augmente donc de 26,416 DT par mois (+5 %). Le SMAG augmente de 1,016 DT par jour.
Régime de 48 heures ou de 40 heures ?
Le montant qui vous concerne dépend de la durée de travail prévue par votre contrat ou par la convention collective de votre secteur. En cas de doute, demandez à votre employeur ou à l’inspection du travail.
À taux horaire voisin, le salarié au régime de 40 heures a un salaire mensuel plus bas, parce qu’il est payé pour moins d’heures.
Du SMIG brut au salaire net
Le SMIG est un montant brut. Pour passer au net, on retire la cotisation sociale du salarié, puis l’impôt sur le revenu (IRPP) et la contribution sociale de solidarité (CSS), si elles sont dues.
Étape 1 : la retenue CNSS
Pour les salariés du secteur non agricole, la part salariale des cotisations CNSS est de 9,18 % du salaire brut, selon la CNSS. Le détail est dans notre guide sur l’affiliation à la CNSS.
Étape 2 : le revenu net imposable
Le code de l’IRPP permet de déduire 10 % de frais professionnels (plafonnés à 2 000 DT par an), puis les déductions pour charges de famille : 300 DT pour le chef de famille et 100 DT par enfant pour les quatre premiers enfants.
Un salarié qui ne perçoit que des salaires ou des pensions est exonéré d’impôt si son revenu annuel net, après ces déductions, ne dépasse pas 5 000 DT (article 38 du code de l’IRPP). Il est aussi exonéré de la contribution sociale de solidarité dans ce cas.
Étape 3 : l’IRPP et la CSS
Au-delà de 5 000 DT, le barème de l’IRPP s’applique (15 % entre 5 000 et 10 000 DT), ainsi que la CSS. Le calcul complet est détaillé dans notre guide sur le barème de l’IRPP 2026.
Exemple 1 : SMIG 48 heures, personne seule
| Étape | Mensuel | Annuel |
|---|---|---|
| Salaire brut | 554,736 DT | 6 656,832 DT |
| Retenue CNSS (9,18 %) | 50,925 DT | 611,098 DT |
| Salaire après CNSS | 503,811 DT | 6 045,735 DT |
| Frais professionnels (10 %) | 604,573 DT | |
| Revenu net imposable | 5 441,161 DT | |
| IRPP : (5 441,161 − 5 000) × 15 % | 5,515 DT | 66,174 DT |
| CSS : 0,5 % du revenu net | 2,267 DT | 27,206 DT |
| Salaire net estimé | ≈ 496,03 DT |
Le revenu net imposable dépasse 5 000 DT : l’exonération ne s’applique pas, mais l’impôt reste faible.
Exemple 2 : SMIG 48 heures, marié avec deux enfants
Les déductions familiales (300 DT + 2 × 100 DT = 500 DT) ramènent le revenu net imposable à 4 941,161 DT, sous le seuil de 5 000 DT. Ce salarié ne paie ni IRPP ni CSS. Son salaire net est d’environ 503,811 DT.
Exemple 3 : SMIG 40 heures
Après la retenue CNSS de 43,169 DT, il reste 427,082 DT par mois. Le revenu net imposable annuel (4 612,485 DT après les 10 % de frais professionnels) reste sous 5 000 DT. Il n’y a donc ni IRPP ni CSS, même pour une personne seule.
Attention : ces exemples sont des estimations annuelles ramenées au mois. Votre fiche de paie peut différer de quelques millimes selon la méthode de retenue à la source de votre employeur. La CSS est calculée ici au taux d’un demi-point prolongé par la loi de finances 2026. Une cotisation de 0,5 % pour le fonds d’assurance perte d’emploi, créée par la loi de finances 2025, peut aussi apparaître sur votre bulletin.
Cas particuliers
Primes de transport et de présence
Le SMIG est un salaire minimum de base. Les primes de transport et de présence relèvent de votre convention collective ou des décrets de hausse des salaires. Le décret n° 2026-68 augmente de 5 % par an les primes de transport et de présence dans les secteurs couverts par une convention collective.
Salariés payés au-dessus du SMIG
Les décrets n° 2026-68 et 2026-69 prévoient aussi des hausses pour les salariés payés au-dessus du minimum. Par exemple, pour les salariés sans convention collective au régime de 48 heures, la hausse mensuelle de 2026 va de 36,192 DT à 46,592 DT pour les agents d’exécution, 53,248 DT pour les agents de maîtrise et 69,680 DT pour les cadres.
Rappel de salaire
Les décrets ont été publiés fin avril 2026, mais les montants s’appliquent depuis le 1er janvier 2026. Si votre employeur ne vous a pas versé le rappel des premiers mois, demandez-le. Vérifiez aussi que la CNSS a bien reçu vos salaires revalorisés, grâce au relevé de carrière en ligne.
Erreurs fréquentes
- Confondre brut et net : 554,736 DT est le brut, pas la somme versée sur votre compte.
- Appliquer le mauvais régime : 470,251 DT ne vaut que pour le régime de 40 heures.
- Ajouter l’indemnité complémentaire provisoire : elle est déjà comprise dans le SMIG.
- Oublier les mineurs : le minimum est de 85 % du salaire adulte, pas moins.
- Utiliser les montants de 2025 : 528,320 DT n’est plus le minimum depuis le 1er janvier 2026.
Questions fréquentes
Quel est le montant du SMIG en Tunisie en 2026 ?
Depuis le 1er janvier 2026, le SMIG est de 554,736 DT brut par mois pour le régime de 48 heures et de 470,251 DT pour le régime de 40 heures, selon le décret n° 2026-67 du 30 avril 2026.
Quel est le SMIG horaire en Tunisie ?
En 2026, il est de 2,667 DT de l'heure pour le régime de 48 heures et de 2,713 DT pour le régime de 40 heures.
Quel est le montant du SMAG en 2026 ?
Le salaire minimum agricole garanti est de 21,336 DT par journée de travail effectif depuis le 1er janvier 2026, pour les travailleurs d'au moins 18 ans (décret n° 2026-66).
Combien touche-t-on net au SMIG ?
Pour le régime de 48 heures, il reste environ 503,811 DT après la retenue CNSS de 9,18 %. Une personne seule paie ensuite quelques dinars d'impôt et de contribution sociale de solidarité par mois, soit environ 496 DT net.
Le SMIG va-t-il encore augmenter ?
Oui, le décret de 2026 prévoit déjà 582,400 DT au 1er janvier 2027 et 611,520 DT au 1er janvier 2028 pour le régime de 48 heures.
Quel salaire minimum pour un jeune de 18 ans ou moins ?
Son salaire ne peut pas être inférieur à 85 % de celui d'un travailleur de plus de 18 ans, selon l'article 3 du décret n° 2026-67.
Sources officielles
- Journal officiel — JORT n° 44 du 30 avril 2026 : décret n° 2026-66 (SMAG et prime technique 2026-2028), décret n° 2026-67 (SMIG mensuel et horaire 2026-2028, jeunes travailleurs, indemnité complémentaire provisoire, pensions CNSS), décrets n° 2026-68 et 2026-69 (hausses des salaires au-dessus du minimum).
- Journal officiel — JORT n° 85 du 9 juillet 2024 : décrets n° 2024-419 et 2024-420 (SMIG et SMAG au 1er mai 2024 et au 1er janvier 2025).
- Ministère des Finances — Loi de finances 2026 : article 15 (hausse des salaires et des pensions pour 2026, 2027 et 2028) et article 87 (prolongation du demi-point de CSS).
- CNSS — Cotisations du secteur non agricole : part salariale de 9,18 %.
- Journal officiel — JORT n° 101 du 19 décembre 2017 : loi de finances 2018, déductions de 300 DT pour le chef de famille et de 100 DT par enfant.
- Journal officiel — JORT n° 105 du 31 décembre 2013 : loi de finances 2014, article 73 (exonération des salaires dont le revenu net annuel ne dépasse pas 5 000 DT).
- Journal officiel — JORT n° 105 du 27 décembre 2016 : loi de finances 2017, article 14 (plafond de 2 000 DT par an pour la déduction des frais professionnels).
- Ministère des Finances — Loi de finances 2025 : article 36 (barème de l’IRPP) et article 17 (cotisation de 0,5 % pour la perte d’emploi).
- Ministère des Finances — Loi de finances 2023 : article 22 (CSS des personnes physiques à un demi-point et exonération sous 5 000 DT).
Ces informations sont fournies à titre indicatif et peuvent évoluer. Vérifiez toujours auprès de l'administration concernée ou de son site officiel avant toute démarche. Une erreur ? Signalez-la.