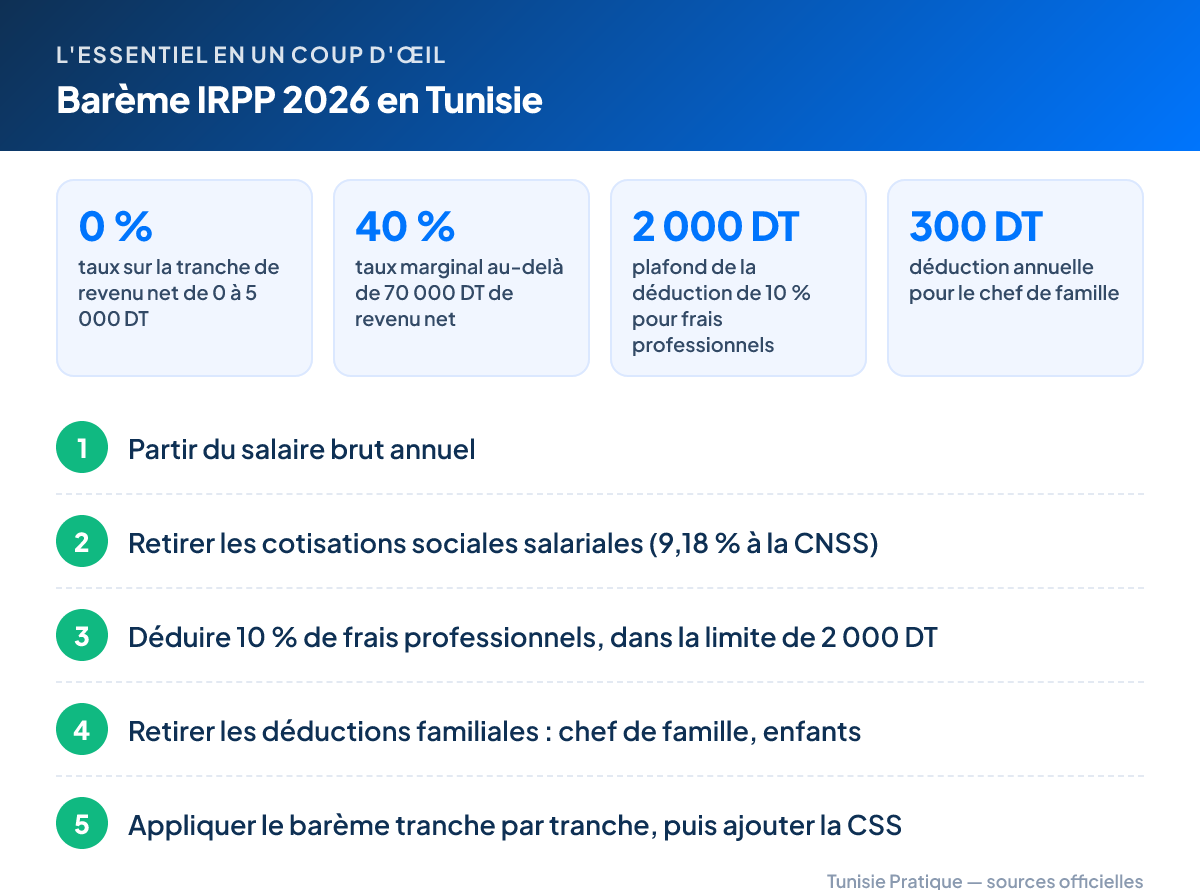
En 2026, l’impôt sur le revenu des personnes physiques (IRPP) se calcule avec un barème à 8 tranches, de 0 % jusqu’à 5 000 DT de revenu net annuel à 40 % au-delà de 70 000 DT. Ce barème a été créé par la loi de finances 2025 et reste en vigueur : la loi de finances 2026 ne l’a pas changé. Pour un salarié, on part du brut, on retire les cotisations sociales, 10 % de frais professionnels et les déductions familiales, puis on applique le barème et la contribution sociale de solidarité (CSS).
À retenir : la première tranche de 5 000 DT est à 0 %, la suivante à 15 %. Les frais professionnels de 10 % sont plafonnés à 2 000 DT par an.
Le barème IRPP en vigueur
Le barème figure au paragraphe I de l’article 44 du code de l’IRPP et de l’IS. Il a été remplacé par l’article 36 de la loi n° 2024-48 du 9 décembre 2024 portant loi de finances 2025, publiée au JORT n° 149 du 10 décembre 2024. Il s’applique aux revenus réalisés à partir du 1er janvier 2025.
La loi de finances 2026 (loi n° 2025-17 du 12 décembre 2025, JORT n° 148) ne modifie pas ce barème. Il s’applique donc aussi aux revenus de 2026.
| Tranche de revenu net annuel | Taux | Taux effectif à la limite haute |
|---|---|---|
| 0 à 5 000 DT | 0 % | 0 % |
| 5 000,001 à 10 000 DT | 15 % | 7,50 % |
| 10 000,001 à 20 000 DT | 25 % | 16,25 % |
| 20 000,001 à 30 000 DT | 30 % | 20,83 % |
| 30 000,001 à 40 000 DT | 33 % | 23,88 % |
| 40 000,001 à 50 000 DT | 36 % | 26,30 % |
| 50 000,001 à 70 000 DT | 38 % | 29,64 % |
| Au-delà de 70 000 DT | 40 % | – |
Comment lire le barème
Le barème est progressif par tranches. Chaque taux s’applique seulement à la part du revenu comprise dans sa tranche. Un revenu net de 20 000 DT n’est donc pas taxé à 25 % sur la totalité :
- 0 DT sur les 5 000 premiers dinars ;
- 15 % sur les 5 000 DT suivants, soit 750 DT ;
- 25 % sur les 10 000 DT suivants, soit 2 500 DT.
L’impôt total est de 3 250 DT, soit un taux effectif de 16,25 %, comme l’indique la troisième colonne du tableau.
Ce qui a changé par rapport à l’ancien barème
Avant 2025, le barème issu de la loi de finances 2017 comptait 5 tranches : 0 % jusqu’à 5 000 DT, puis 26 %, 28 %, 32 % et 35 % au-delà de 50 000 DT. Le nouveau barème baisse l’impôt sur les revenus modestes et moyens (15 % et 25 % au lieu de 26 %) et ajoute des tranches à 36 %, 38 % et 40 % pour les revenus élevés.
Du salaire brut au revenu net imposable
1. Les cotisations sociales obligatoires
Les retenues obligatoires pour la retraite et la sécurité sociale se déduisent du salaire. Pour un salarié du secteur non agricole, la part salariale CNSS est de 9,18 % du brut. Voir notre guide sur l’affiliation à la CNSS.
2. Les frais professionnels
Le salarié déduit 10 % au titre des frais professionnels. Depuis la loi de finances 2017 (article 14), cette déduction ne peut pas dépasser 2 000 DT par an. Le plafond est atteint à partir d’un salaire annuel d’environ 20 000 DT après cotisations sociales.
3. Les déductions pour situation et charges de famille
Elles figurent à l’article 40 du code de l’IRPP :
| Situation | Déduction annuelle | Texte |
|---|---|---|
| Chef de famille | 300 DT | LF 2018, art. 54 |
| Par enfant à charge (4 premiers enfants) | 100 DT | LF 2018, art. 54 |
| Par enfant poursuivant des études supérieures sans bourse | 1 000 DT | LF 2014, art. 94 |
| Par enfant handicapé | 2 000 DT | LF 2018, art. 55 |
Avant la loi de finances 2018, la déduction du chef de famille n’était que de 150 DT, et celle de l’enfant handicapé de 1 200 DT.
Bon à savoir : votre employeur ne peut appliquer ces déductions que s’il connaît votre situation familiale. Signalez-lui tout mariage, naissance ou enfant devenu étudiant non boursier.
4. L’exonération des petits revenus
Un salarié qui ne perçoit que des salaires ou des pensions est exonéré d’impôt si son revenu annuel net, après les déductions familiales, ne dépasse pas 5 000 DT. Cette règle figure au numéro 22 de l’article 38 du code de l’IRPP, ajouté par la loi de finances 2014. C’est le cas de nombreux salariés payés au SMIG, surtout s’ils ont des enfants à charge.
5. Le transport domicile-travail
La loi de finances 2026 (article 22) a modifié le point 25 de l’article 38 du code. L’avantage accordé aux salariés par l’entreprise pour leur transport entre le domicile et le lieu de travail n’est pas soumis à l’impôt sur le revenu.
La contribution sociale de solidarité (CSS)
Le principe
La CSS a été créée par l’article 53 de la loi de finances 2018 au profit des caisses sociales. Pour les personnes physiques, elle est égale à la différence entre :
- l’impôt calculé avec les taux du barème majorés pour chaque tranche ;
- et l’impôt calculé avec le barème normal.
La CSS se paie dans les mêmes délais et selon les mêmes modalités que l’impôt sur le revenu, y compris par retenue à la source. Elle n’est pas déductible de la base de l’IRPP.
Le taux applicable
La loi de finances 2018 prévoyait une majoration d’un point. La loi de finances 2023 (décret-loi n° 2022-79, article 22) l’a réduite à un demi-point pour les revenus dont la déclaration est due en 2023, 2024 et 2025. La loi de finances 2026 (article 87) a prolongé ce demi-point aux déclarations dues en 2026, donc aux revenus de 2025.
Comme le demi-point s’ajoute aussi à la tranche à 0 %, la CSS équivaut à 0,5 % du revenu net imposable.
Attention : au moment où nous écrivons, aucun texte publié ne prolonge le demi-point pour les revenus de 2026, à déclarer en 2027. Sans nouvelle prolongation par la loi de finances 2027, la règle de la loi de finances 2018 (un point) s’appliquerait. Vérifiez avec votre employeur ou votre recette des finances.
Qui en est exonéré ?
Les personnes qui perçoivent uniquement des salaires, traitements, pensions ou rentes viagères, et dont le revenu annuel net ne dépasse pas 5 000 DT après les déductions familiales.
Exemple de calcul sur un salaire
Prenons un salarié du secteur non agricole payé 2 000 DT brut par mois, sur 12 mois, sans autre revenu.
Cas 1 : célibataire sans enfant
| Étape | Calcul | Montant annuel |
|---|---|---|
| Salaire brut | 2 000 DT × 12 | 24 000,000 DT |
| Cotisation CNSS salariée | 9,18 % | − 2 203,200 DT |
| Salaire après cotisations | 21 796,800 DT | |
| Frais professionnels | 10 % = 2 179,680 DT, plafonnés | − 2 000,000 DT |
| Revenu net imposable | 19 796,800 DT | |
| IRPP tranche 0 à 5 000 DT | 0 % | 0,000 DT |
| IRPP tranche 5 000 à 10 000 DT | 15 % × 5 000 | 750,000 DT |
| IRPP tranche 10 000 à 19 796,800 DT | 25 % × 9 796,800 | 2 449,200 DT |
| IRPP total | 3 199,200 DT | |
| CSS | 0,5 % × 19 796,800 | 98,984 DT |
Par mois, cela représente environ 266,600 DT d’IRPP et 8,249 DT de CSS. Le salaire net mensuel est d’environ :
1 816,400 DT (brut moins CNSS) − 266,600 DT − 8,249 DT = ≈ 1 541,55 DT.
Cas 2 : marié, deux enfants à charge
Les déductions familiales s’élèvent à 300 DT + 2 × 100 DT = 500 DT. Le revenu net imposable passe à 19 296,800 DT.
| Élément | Montant annuel | Par mois |
|---|---|---|
| IRPP : 750 + 25 % × 9 296,800 | 3 074,200 DT | 256,183 DT |
| CSS : 0,5 % × 19 296,800 | 96,484 DT | 8,040 DT |
| Salaire net estimé | ≈ 1 552,18 DT |
La famille paie donc environ 10,6 DT d’impôt et de CSS en moins par mois. Avec un enfant étudiant sans bourse, la déduction de 1 000 DT ferait baisser l’IRPP de 250 DT par an dans cette tranche à 25 %.
Cas 3 : salaire au SMIG
Au SMIG de 48 heures (554,736 DT brut), une personne seule a un revenu net imposable d’environ 5 441 DT par an. Elle paie environ 5,5 DT d’IRPP et 2,3 DT de CSS par mois. Avec les déductions familiales d’un couple avec deux enfants, elle passe sous 5 000 DT et ne paie plus rien. Le détail est dans notre guide sur le SMIG.
Attention : ces calculs annuels sont ramenés au mois. Votre employeur pratique une retenue à la source chaque mois. Le montant peut varier de quelques millimes selon sa méthode, ou si vous touchez des primes, un 13e mois ou des avantages en nature.
Cas particuliers
Primes ponctuelles
Une rétribution provisoire ou accidentelle versée par le même employeur en plus du salaire habituel fait l’objet d’une retenue sur son montant net, calculée en fonction du traitement annuel imposable (article 53 du code de l’IRPP).
Plusieurs revenus
Si vous avez d’autres revenus (loyers, activité indépendante, revenus de capitaux), l’exonération des 5 000 DT réservée aux personnes qui ne perçoivent que des salaires ou pensions ne s’applique pas. Vous devez alors regrouper vos revenus dans votre déclaration annuelle. Renseignez-vous auprès de votre recette des finances.
Tunisiens résidant à l’étranger
Les règles de résidence fiscale et les conventions contre la double imposition déterminent où vos revenus sont imposés. Ce guide concerne les salariés résidents en Tunisie.
Erreurs fréquentes
- Appliquer le taux de la tranche à tout le revenu : chaque taux ne vaut que pour sa tranche.
- Utiliser l’ancien barème à 26 % : il ne s’applique plus aux revenus réalisés depuis le 1er janvier 2025.
- Oublier le plafond de 2 000 DT des frais professionnels pour les salaires élevés.
- Ne pas signaler un enfant étudiant : la déduction de 1 000 DT est perdue si l’employeur ne la connaît pas.
- Confondre CSS et cotisation CNSS : la CSS est un prélèvement fiscal calculé sur le revenu imposable, pas une cotisation de sécurité sociale.
Questions fréquentes
Quel est le barème de l'IRPP en Tunisie en 2026 ?
Le barème compte 8 tranches : 0 % jusqu'à 5 000 DT, 15 %, 25 %, 30 %, 33 %, 36 %, 38 %, puis 40 % au-delà de 70 000 DT. Il a été fixé par l'article 36 de la loi de finances 2025 et la loi de finances 2026 ne l'a pas modifié.
À partir de quel salaire paie-t-on l'impôt sur le revenu en Tunisie ?
Un salarié qui ne perçoit que des salaires est exonéré si son revenu net annuel, après déductions familiales, ne dépasse pas 5 000 DT. Au-delà, la tranche à 15 % s'applique sur la part comprise entre 5 000 et 10 000 DT.
Quelles déductions pour les enfants à charge ?
100 DT par enfant pour les quatre premiers enfants, 1 000 DT par enfant qui poursuit des études supérieures sans bourse et 2 000 DT par enfant handicapé, en plus des 300 DT du chef de famille.
Comment est calculée la contribution sociale de solidarité ?
La CSS est la différence entre l'impôt calculé avec les taux du barème majorés d'un demi-point et l'impôt calculé normalement. En pratique, elle représente 0,5 % du revenu net imposable. Elle n'est pas due si le revenu net d'un salarié ne dépasse pas 5 000 DT.
Les frais professionnels sont-ils plafonnés ?
Oui. La déduction de 10 % au titre des frais professionnels ne peut pas dépasser 2 000 DT par an depuis la loi de finances 2017.
Le transport payé par l'employeur est-il imposable ?
Non. La loi de finances 2026 exonère d'impôt sur le revenu l'avantage accordé aux salariés par l'entreprise pour leur transport entre le domicile et le lieu de travail.
Sources officielles
- Ministère des Finances — Loi de finances 2025 : article 36 (barème à 8 tranches, taux effectifs, application aux revenus réalisés depuis le 1er janvier 2025).
- Ministère des Finances — Loi de finances 2026 : loi n° 2025-17 du 12 décembre 2025, article 22 (exonération du transport domicile-travail) et article 87 (demi-point de CSS prolongé pour les déclarations dues jusqu’en 2026).
- Ministère des Finances — Loi de finances 2023 : article 22 (CSS des personnes physiques à un demi-point, exonération sous 5 000 DT).
- Journal officiel — JORT n° 101 du 19 décembre 2017 : loi de finances 2018, article 53 (création de la CSS, paiement, non-déductibilité) et articles 54 et 55 (300 DT chef de famille, 100 DT par enfant, 2 000 DT par enfant handicapé).
- Journal officiel — JORT n° 105 du 27 décembre 2016 : loi de finances 2017, article 14 (ancien barème à 5 tranches, plafond de 2 000 DT pour les frais professionnels).
- Journal officiel — JORT n° 105 du 31 décembre 2013 : loi de finances 2014, article 73 (exonération des salariés dont le revenu net ne dépasse pas 5 000 DT) et article 94 (1 000 DT par enfant étudiant sans bourse).
- Ministère des Finances — Loi de finances complémentaire 2014 : déduction de 10 % pour les salariés.
- Ministère des Finances — FAQ fiscale : retenue sur les rétributions provisoires ou accidentelles (article 53 du code de l’IRPP).
- CNSS — Cotisations du secteur non agricole : part salariale de 9,18 %.
Ces informations sont fournies à titre indicatif et peuvent évoluer. Vérifiez toujours auprès de l'administration concernée ou de son site officiel avant toute démarche. Une erreur ? Signalez-la.